Kredit Investasi Tumbuh 24,9 Persen, Pengusaha ETH: UMKM Jangan Tertinggal dari Ekspansi Pembiayaan
HAMBALANG, 29 AGUSTUS 2026 — Asosiasi Pengusaha Elang Tiga Hambalang menilai pertumbuhan kredit investasi yang mencapai 24,90 persen secara tahunan pada Juni 2026 merupakan sinyal positif bagi ekspansi dunia usaha dan pembangunan sektor produktif. Namun, pertumbuhan pembiayaan tersebut harus diikuti...
(Dianalisis secara otomatis dari isi berita)

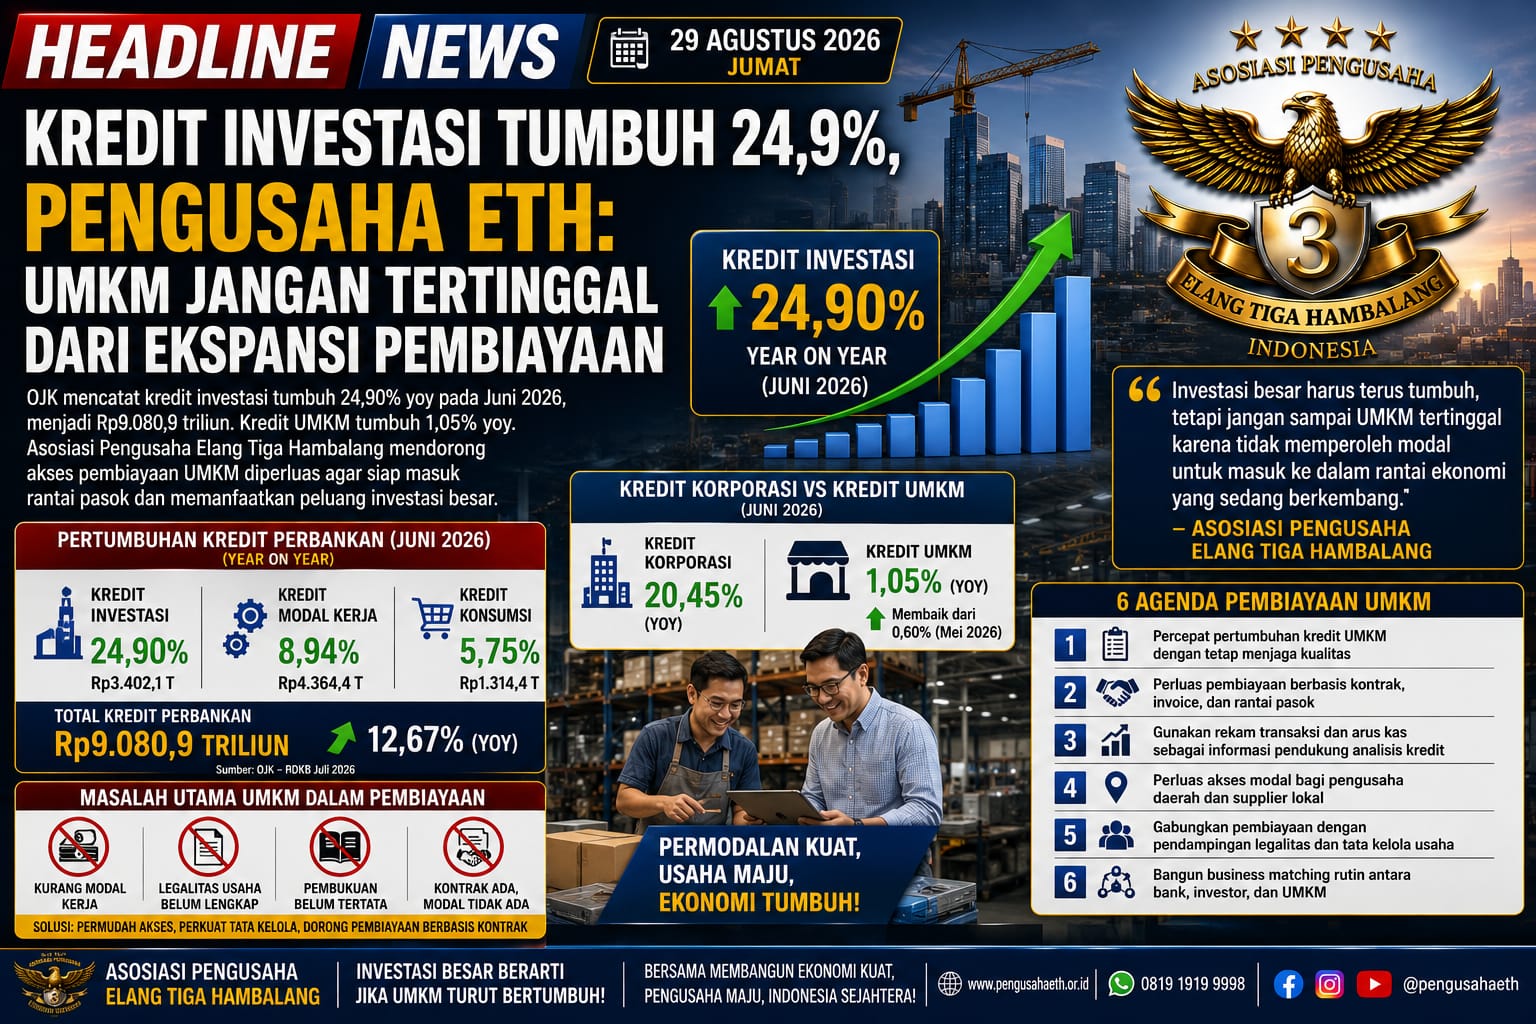
HAMBALANG, 29 AGUSTUS 2026 — Asosiasi Pengusaha Elang Tiga Hambalang menilai pertumbuhan kredit investasi yang mencapai 24,90 persen secara tahunan pada Juni 2026 merupakan sinyal positif bagi ekspansi dunia usaha dan pembangunan sektor produktif. Namun, pertumbuhan pembiayaan tersebut harus diikuti percepatan akses modal bagi UMKM, pengusaha daerah, pemasok lokal, serta perusahaan yang sedang berusaha naik kelas.
Otoritas Jasa Keuangan mencatat kredit perbankan pada Juni 2026 tumbuh 12,67 persen year-on-year menjadi sekitar Rp9.080,9 triliun. Berdasarkan jenis penggunaan, kredit investasi tumbuh paling tinggi sebesar 24,90 persen, kredit modal kerja 8,94 persen, dan kredit konsumsi 5,75 persen. ([OJK][1])

Pada saat yang sama, kredit korporasi tumbuh 20,45 persen yoy, sedangkan kredit UMKM tumbuh jauh lebih rendah, yakni 1,05 persen yoy, meskipun membaik dibandingkan Mei 2026 yang tumbuh 0,60 persen. ([OJK][1])
Asosiasi Pengusaha Elang Tiga Hambalang menilai kondisi tersebut perlu menjadi perhatian bersama.
Investasi besar harus terus tumbuh, tetapi jangan sampai UMKM tertinggal karena tidak memperoleh modal untuk masuk ke dalam rantai ekonomi yang sedang berkembang.
KREDIT INVESTASI YANG TUMBUH TINGGI ADALAH KABAR POSITIF
Pertumbuhan kredit investasi menunjukkan dunia usaha masih melakukan ekspansi.
Pembiayaan investasi umumnya digunakan perusahaan untuk kegiatan jangka panjang seperti pembangunan pabrik, pembelian mesin, pembangunan fasilitas baru, pengembangan teknologi, serta peningkatan kapasitas produksi.
Asosiasi Pengusaha Elang Tiga Hambalang menilai aktivitas tersebut sangat penting karena dapat menciptakan permintaan baru terhadap barang dan jasa.
Ketika pabrik dibangun, sektor konstruksi bergerak.
Ketika mesin dibeli, kapasitas produksi bertambah.
Ketika perusahaan berekspansi, peluang kerja dan kebutuhan terhadap supplier juga meningkat.
UMKM HARUS MASUK DALAM GELOMBANG INVESTASI
Asosiasi mendorong agar pertumbuhan investasi besar menciptakan pasar baru bagi UMKM.
Setiap proyek besar membutuhkan:
- makanan dan katering;
- transportasi;
- seragam;
- material;
- jasa keamanan;
- pergudangan;
- teknologi;
- perawatan;
- dan berbagai kebutuhan operasional.
Sebagian kebutuhan tersebut dapat dipenuhi perusahaan kecil dan pengusaha lokal.
Karena itu, akses modal UMKM harus diperkuat agar mereka mampu memenuhi standar dan volume pesanan perusahaan besar.
PUNYA KONTRAK TAPI TIDAK PUNYA MODAL MASIH JADI MASALAH
Asosiasi Pengusaha Elang Tiga Hambalang menilai banyak pelaku usaha menghadapi persoalan klasik.
Mereka mendapatkan pesanan atau kontrak, tetapi kekurangan modal kerja.
Misalnya, perusahaan kecil menerima kontrak senilai ratusan juta rupiah.
Untuk melaksanakan kontrak, mereka harus membeli bahan baku dan membayar pekerja terlebih dahulu.
Jika modal tidak tersedia, kontrak tersebut sulit dilaksanakan.
Peluang bisnis jangan sampai hilang hanya karena pengusaha yang sebenarnya memiliki pasar tidak memperoleh modal kerja.
PEMBIAYAAN BERBASIS KONTRAK HARUS DIPERLUAS
Asosiasi mendorong perbankan memperbesar penggunaan skema supply chain financing dan pembiayaan berbasis kontrak.
Dalam skema tersebut, bank dapat mempertimbangkan:
- kontrak dengan perusahaan besar;
- purchase order;
- invoice;
- arus kas;
- rekam transaksi;
- dan profil pembeli.
Agunan tetap dapat menjadi bagian dari analisis sesuai kebijakan bank, tetapi tidak harus menjadi satu-satunya informasi yang menentukan kelayakan usaha.
OJK PERKUAT SLIK UNTUK AKSES PEMBIAYAAN
OJK telah melakukan optimalisasi Sistem Layanan Informasi Keuangan (SLIK) yang berlaku sejak 1 Juli 2026 untuk meningkatkan kualitas informasi debitur dan mendukung penyaluran kredit kepada sektor produktif, termasuk UMKM.
Salah satu penyempurnaannya adalah percepatan pembaruan informasi kredit atau pembiayaan menjadi paling lambat tiga hari kerja setelah pelunasan, serta penerapan ambang informasi debitur untuk nominal di atas Rp1 juta. ([OJK][2])
Asosiasi Pengusaha Elang Tiga Hambalang menilai perbaikan informasi perkreditan penting agar pelaku usaha yang sudah menyelesaikan kewajiban dapat lebih cepat memperbaiki profil kreditnya.
UMKM JUGA HARUS MEMPERBAIKI TATA KELOLA
Kemudahan pembiayaan tidak hanya menjadi tanggung jawab bank.
Pengusaha juga harus membenahi perusahaannya.
UMKM perlu memiliki:
- legalitas usaha yang jelas;
- rekening khusus usaha;
- pembukuan teratur;
- catatan transaksi;
- dokumen kontrak dan invoice;
- kepatuhan pajak sesuai ketentuan;
- rencana penggunaan pembiayaan.
Semakin baik tata kelola perusahaan, semakin mudah lembaga keuangan menilai kemampuan usahanya.
DATA DIGITAL BISA MEMPERKUAT PROFIL USAHA
Pertumbuhan QRIS, marketplace, dan transaksi perbankan menghasilkan rekam data usaha.
Asosiasi Pengusaha Elang Tiga Hambalang mendorong pelaku UMKM memanfaatkan data tersebut untuk membangun laporan bisnis.
Catatan penjualan dapat menunjukkan perkembangan omzet dan kestabilan usaha.
Dengan perlindungan data dan prinsip kehati-hatian, informasi tersebut dapat digunakan sebagai pendukung analisis pembiayaan.
FINTECH JUGA TUMBUH CEPAT MEMBIAYAI UMKM
Selain bank, pembiayaan melalui industri pinjaman daring juga meningkat.
OJK mencatat penyaluran pembiayaan Pindar atau fintech lending kepada UMKM hingga Juni 2026 mencapai Rp35,12 triliun, meningkat 23,25 persen yoy. Nilai tersebut sekitar 33,41 persen dari keseluruhan pembiayaan Pindar sebesar Rp105,14 triliun. ([OJK][3])
Asosiasi menilai fintech dapat menjadi alternatif pembiayaan bagi UMKM.
Namun pelaku usaha harus menghitung biaya pembiayaan dengan hati-hati.
Modal yang cepat tidak selalu berarti modal yang murah.
JANGAN GUNAKAN MODAL USAHA UNTUK KONSUMSI
Asosiasi Pengusaha Elang Tiga Hambalang mengingatkan agar pembiayaan digunakan untuk kegiatan produktif.
Dana dapat diarahkan untuk:
- membeli bahan baku;
- menambah stok;
- membeli mesin;
- memperluas tempat usaha;
- meningkatkan teknologi;
- atau memenuhi kontrak.
Penggunaan modal secara disiplin akan meningkatkan kemampuan perusahaan membayar kewajiban dan berkembang.
KONDISI PERBANKAN MASIH KUAT
OJK mencatat kondisi industri perbankan tetap terjaga.
Pada Juni 2026, NPL gross berada pada 2,09 persen, NPL net 0,82 persen, dan rasio kecukupan modal atau CAR berada pada 23,70 persen. ([OJK][2])
Asosiasi Pengusaha Elang Tiga Hambalang menilai ketahanan tersebut menjadi modal penting bagi perbankan untuk tetap meningkatkan fungsi intermediasi.
Pembiayaan produktif harus terus diperluas dengan tetap menjaga kualitas kredit.
PENGUSAHA DAERAH HARUS MENDAPAT AKSES YANG SAMA
Pertumbuhan investasi banyak terjadi di daerah.
Kawasan industri, pertambangan, energi, perkebunan, pariwisata, dan pembangunan infrastruktur menciptakan kebutuhan baru.
Namun pengusaha daerah membutuhkan modal agar dapat menjadi bagian dari proyek tersebut.
Asosiasi mendorong bank nasional, bank pembangunan daerah, BPR/BPRS, dan lembaga pembiayaan memperluas akses hingga kabupaten dan kota.
Jangan sampai proyek berada di daerah, tetapi seluruh pemasok berasal dari luar karena perusahaan lokal tidak mendapatkan akses modal.
ORGANISASI PENGUSAHA BISA MENJADI JEMBATAN
Asosiasi Pengusaha Elang Tiga Hambalang menilai organisasi pengusaha dapat membantu mempertemukan kebutuhan bank dan UMKM.
Organisasi dapat melakukan pendataan anggota, membantu legalitas dan pembukuan, menyusun profil usaha, serta mengadakan business matching dengan perbankan.
Dengan mekanisme tersebut, bank mendapatkan calon debitur yang lebih siap.
Pengusaha juga memahami apa yang harus diperbaiki sebelum mengajukan kredit.
PENGUSAHA ETH DORONG ENAM AGENDA PEMBIAYAAN UMKM
Asosiasi Pengusaha Elang Tiga Hambalang mendorong enam agenda:
- Percepat pertumbuhan kredit UMKM dengan tetap menjaga kualitas.
- Perluas pembiayaan berbasis kontrak, invoice, dan rantai pasok.
- Gunakan rekam transaksi dan arus kas sebagai informasi pendukung analisis kredit.
- Perluas akses modal bagi pengusaha daerah dan supplier lokal.
- Gabungkan pembiayaan dengan pendampingan legalitas dan tata kelola usaha.
- Bangun business matching rutin antara bank, investor, perusahaan besar, dan UMKM.
PENGUSAHA ETH: INVESTASI BESAR HARUS MENGANGKAT USAHA KECIL
Asosiasi Pengusaha Elang Tiga Hambalang menilai pertumbuhan kredit investasi sebesar 24,90 persen merupakan modal positif untuk mendorong pertumbuhan ekonomi.
Namun keberhasilan pembiayaan nasional harus terlihat pula dari kemampuan usaha kecil berkembang.
“Kredit investasi tumbuh tinggi adalah kabar baik. Tetapi UMKM jangan hanya menjadi penonton. Ketika investasi dan korporasi berkembang, pengusaha kecil harus mendapat pasar dan modal agar bisa masuk ke dalam rantai pasok.”
Asosiasi mendorong OJK, Bank Indonesia, perbankan, pemerintah, dan organisasi pengusaha memperkuat kolaborasi untuk menciptakan pembiayaan produktif yang semakin inklusif.
KREDIT TUMBUH, MODAL TERBUKA, UMKM NAIK KELAS, INVESTASI MENGGERAKKAN EKONOMI.