Skor Kredit Alternatif Makin Digunakan, ETH Dorong Data Transaksi UMKM Jadi Jalan Baru Akses Pembiayaan
Hambalang, Kabupaten Bogor, Jawa Barat — 14 September 2026 Perkembangan teknologi penilaian kredit membuka peluang baru bagi UMKM dan pengusaha yang memiliki usaha produktif tetapi belum mempunyai riwayat kredit konvensional yang kuat. Asosiasi Pengusaha Elang Tiga Hambalang (ETH) mendorong pelaku...
(Dianalisis secara otomatis dari isi berita)

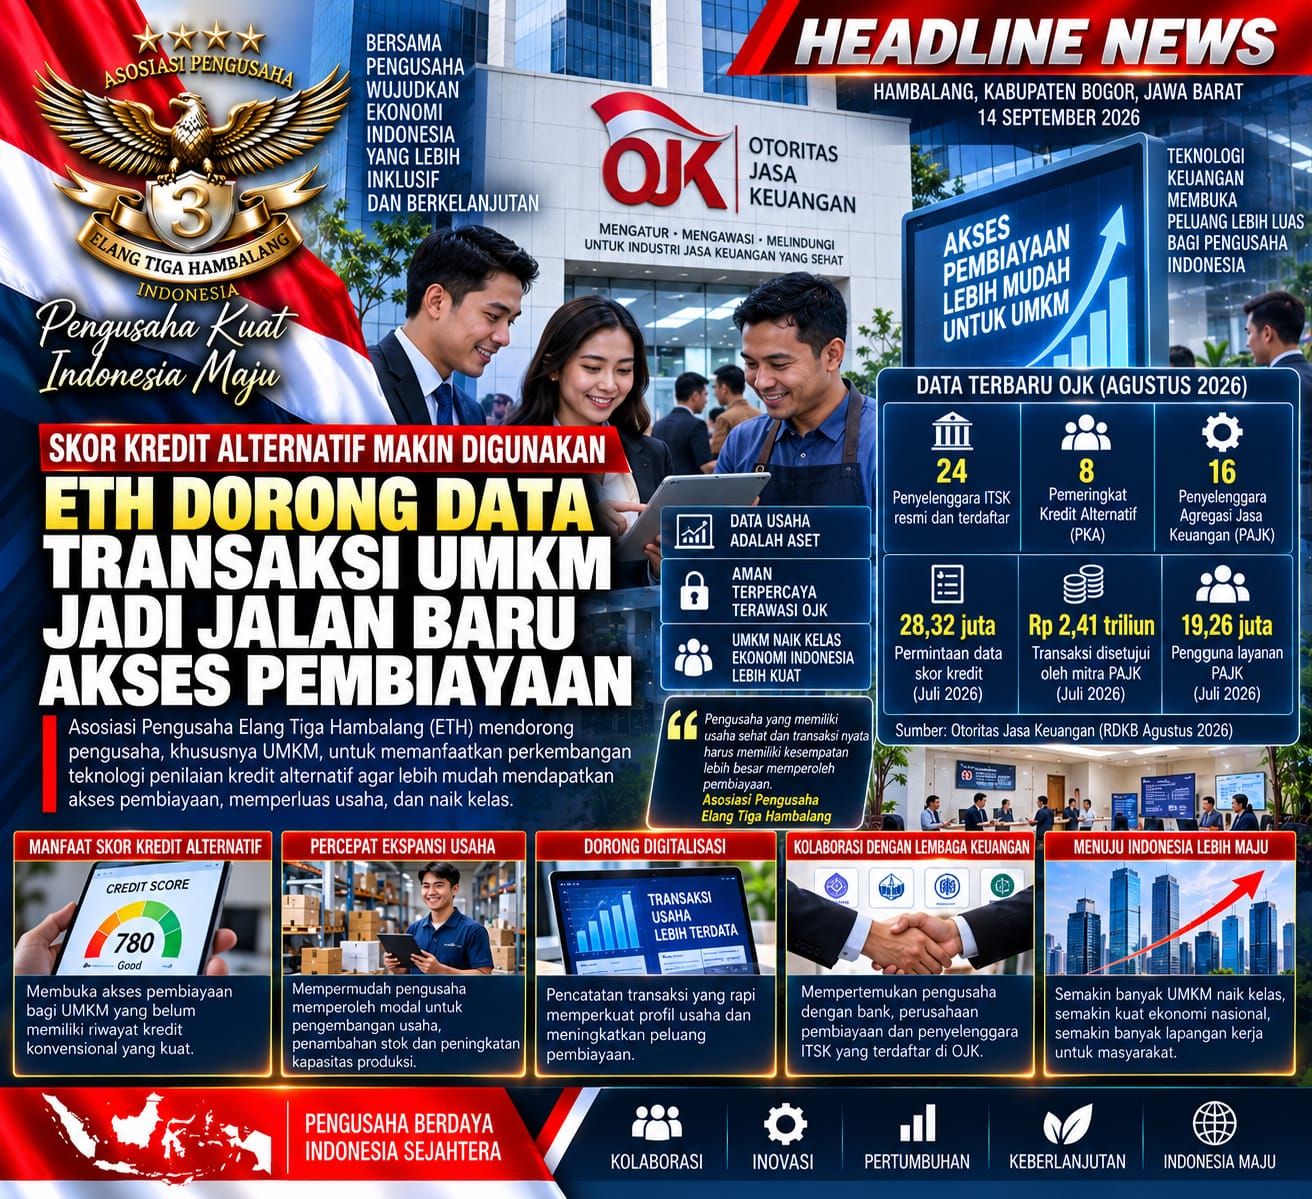
Hambalang, Kabupaten Bogor, Jawa Barat — 14 September 2026 Perkembangan teknologi penilaian kredit membuka peluang baru bagi UMKM dan pengusaha yang memiliki usaha produktif tetapi belum mempunyai riwayat kredit konvensional yang kuat. Asosiasi Pengusaha Elang Tiga Hambalang (ETH) mendorong pelaku usaha mulai membangun pencatatan transaksi dan administrasi digital yang rapi agar aktivitas bisnis dapat semakin mencerminkan kelayakan usaha ketika mencari pembiayaan.
Data terbaru Otoritas Jasa Keuangan menunjukkan bahwa per Agustus 2026 terdapat 24 penyelenggara Inovasi Teknologi Sektor Keuangan (ITSK) resmi dan terdaftar, terdiri atas 8 Pemeringkat Kredit Alternatif (PKA) dan 16 Penyelenggara Agregasi Jasa Keuangan (PAJK).

Pada Juli 2026 saja, penyelenggara PKA menerima 28,32 juta permintaan data skor kredit, sementara layanan PAJK mencatat transaksi yang disetujui mitra senilai sekitar Rp2,41 triliun dengan 19,26 juta pengguna. OJK menyebut perkembangan tersebut berkontribusi terhadap peningkatan aksesibilitas, inklusi, dan pemanfaatan layanan jasa keuangan.
ETH: UMKM Produktif Jangan Terhambat karena Minim Riwayat Kredit
ETH menilai perkembangan alternative credit scoring dapat menjadi salah satu jawaban atas persoalan klasik pembiayaan UMKM.
Sebagian pelaku usaha memiliki pelanggan, omzet dan arus transaksi nyata, tetapi belum memiliki aset besar atau histori pembiayaan yang cukup panjang. Dalam situasi seperti itu, teknologi penilaian kredit alternatif dapat melengkapi metode penilaian konvensional.
“Pengusaha yang mempunyai usaha sehat dan transaksi nyata harus mempunyai kesempatan lebih besar memperoleh pembiayaan. Teknologi penilaian kredit dapat membantu memperlihatkan kemampuan bisnis secara lebih luas, selama datanya digunakan secara sah, aman dan bertanggung jawab.”
OJK sendiri menyatakan keberadaan PKA atau Innovative Credit Scoring ditujukan untuk melengkapi riwayat kredit melalui skor kredit dan diharapkan memperluas akses pembiayaan, khususnya bagi UMKM.
Pencatatan Digital Menjadi Semakin Penting
Bagi ETH, perkembangan ini membawa konsekuensi penting bagi pengusaha: kegiatan bisnis perlu semakin terdokumentasi.
UMKM sebaiknya memisahkan rekening usaha dari rekening pribadi, melakukan pencatatan penjualan, menyimpan bukti transaksi, membangun laporan arus kas, serta menggunakan sistem pembayaran dan pembukuan yang dapat menunjukkan aktivitas usaha secara jelas.
“Di era pembiayaan digital, data usaha adalah aset. Pengusaha yang tertib mencatat transaksi akan mempunyai posisi lebih kuat ketika membutuhkan modal untuk mengembangkan bisnis.”
Namun ETH menekankan bahwa tidak semua data otomatis dapat atau harus dipakai untuk menentukan kelayakan pembiayaan. Penggunaannya tetap tunduk pada regulasi, persetujuan yang relevan, perlindungan konsumen, dan keamanan data.
OJK Perkuat Regulasi Pemeringkat Kredit Alternatif
Kerangka PKA telah diatur melalui POJK Nomor 29 Tahun 2024 tentang Pemeringkat Kredit Alternatif. Regulasi tersebut mengatur antara lain kelembagaan, tata kelola, penyelenggaraan PKA, pengawasan, kepatuhan hingga pencabutan izin usaha.
OJK menegaskan pengembangan model ini harus berjalan bersama penerapan standar keamanan data dan perlindungan konsumen.
ETH memandang aspek tersebut sangat penting karena perkembangan teknologi pembiayaan tidak boleh mengorbankan hak pengusaha atas keamanan informasi.
“Kemudahan akses modal harus berjalan bersama perlindungan data. Pengusaha perlu mengetahui siapa yang mengolah datanya, untuk kepentingan apa, dan bagaimana informasi tersebut dilindungi.”
28,32 Juta Permintaan Skor Tunjukkan Teknologi Mulai Masuk Sistem Keuangan
Besarnya permintaan skor kredit menunjukkan layanan penilaian alternatif semakin terhubung dengan industri jasa keuangan.
Pada Juli 2026, penyelenggara ITSK tercatat memiliki 1.357 kemitraan dengan lembaga jasa keuangan dan mitra lain, termasuk perbankan, perusahaan pembiayaan, perasuransian, perusahaan sekuritas, pinjaman daring, lembaga keuangan mikro dan pergadaian.
ETH melihat jaringan tersebut dapat membantu memperluas pintu masuk pembiayaan bagi perusahaan yang selama ini belum sepenuhnya terjangkau metode penilaian tradisional.
“Semakin banyak lembaga keuangan menggunakan teknologi, semakin penting bagi pengusaha membangun rekam jejak usaha yang sehat. Digitalisasi tidak hanya untuk pemasaran, tetapi juga untuk memperkuat kredibilitas perusahaan.”
ETH Dorong Program “UMKM Financial Data Readiness”
Sebagai langkah konkret, Asosiasi Pengusaha Elang Tiga Hambalang mendorong pembentukan ETH UMKM Financial Data Readiness.
Program tersebut diarahkan untuk membantu pelaku usaha memperbaiki kualitas data bisnis sebelum mencari pembiayaan.
Pendampingan dapat mencakup pencatatan omzet, rekening perusahaan, arus kas, laporan keuangan sederhana, legalitas usaha, administrasi pajak serta pemahaman mengenai informasi kredit.
Setelah data perusahaan lebih tertata, ETH dapat mempertemukan pelaku usaha dengan bank, perusahaan pembiayaan maupun lembaga keuangan yang sesuai dengan kebutuhan dan profil usahanya.
“Jangan menunggu kebutuhan modal mendesak baru memperbaiki administrasi. Pengusaha harus membangun rekam jejak usahanya sejak sekarang agar ketika kesempatan ekspansi datang, perusahaan sudah siap mendapatkan pembiayaan.”
Teknologi Bukan Jaminan Kredit Otomatis
ETH juga mengingatkan bahwa pemeringkatan kredit alternatif bukan berarti setiap UMKM otomatis memperoleh pinjaman.
Keputusan pembiayaan tetap menjadi kewenangan masing-masing lembaga jasa keuangan berdasarkan analisis risiko, kebijakan internal dan ketentuan yang berlaku.
Teknologi berfungsi membantu menyediakan informasi tambahan untuk menilai calon debitur, bukan menghapus prinsip kehati-hatian.
Karena itu, pengusaha tetap harus menjaga kemampuan membayar, arus kas, kualitas bisnis serta kewajiban kreditnya.
“Skor kredit hanyalah salah satu bagian dari kesiapan pembiayaan. Fondasinya tetap sama: usaha harus sehat, arus kas harus jelas dan pinjaman harus digunakan secara produktif.”
ETH Ingin Data Membantu UMKM Naik Kelas
Asosiasi Pengusaha Elang Tiga Hambalang menilai transformasi keuangan digital seharusnya mempunyai tujuan akhir yang sederhana: semakin banyak usaha produktif memperoleh akses modal yang sesuai dan mampu naik kelas.
Data transaksi yang sebelumnya hanya menjadi catatan aktivitas bisnis dapat berkembang menjadi bagian dari rekam jejak perusahaan apabila dikelola dengan baik dan digunakan sesuai aturan.
“Kami ingin UMKM Indonesia tidak hanya melek digital untuk berjualan, tetapi juga melek data untuk membangun kredibilitas usaha. Ketika bisnis tercatat dengan baik, akses modal, kemitraan dan peluang ekspansi juga akan semakin terbuka.”
Dengan 24 penyelenggara ITSK resmi dan terdaftar serta puluhan juta permintaan skor kredit, ETH melihat teknologi penilaian kredit mulai menjadi bagian penting dari ekosistem pembiayaan nasional. Tantangan berikutnya adalah memastikan UMKM memahami sistem tersebut, terlindungi datanya, dan benar-benar memperoleh manfaat dari perkembangan teknologi keuangan.
ASOSIASI PENGUSAHA ELANG TIGA HAMBALANG
“Pengusaha Kuat, Indonesia Maju.”