BI Perkuat Likuiditas Perbankan, ETH Dorong Kredit Lebih Deras Mengalir ke UMKM dan Sektor Produktif
Hambalang, Kabupaten Bogor, Jawa Barat — 16 September 2026 Penguatan kebijakan likuiditas perbankan oleh Bank Indonesia menjadi momentum yang perlu diterjemahkan menjadi pembiayaan nyata bagi dunia usaha. Asosiasi Pengusaha Elang Tiga Hambalang (ETH) mendorong agar ruang likuiditas yang semakin besar...
(Dianalisis secara otomatis dari isi berita)

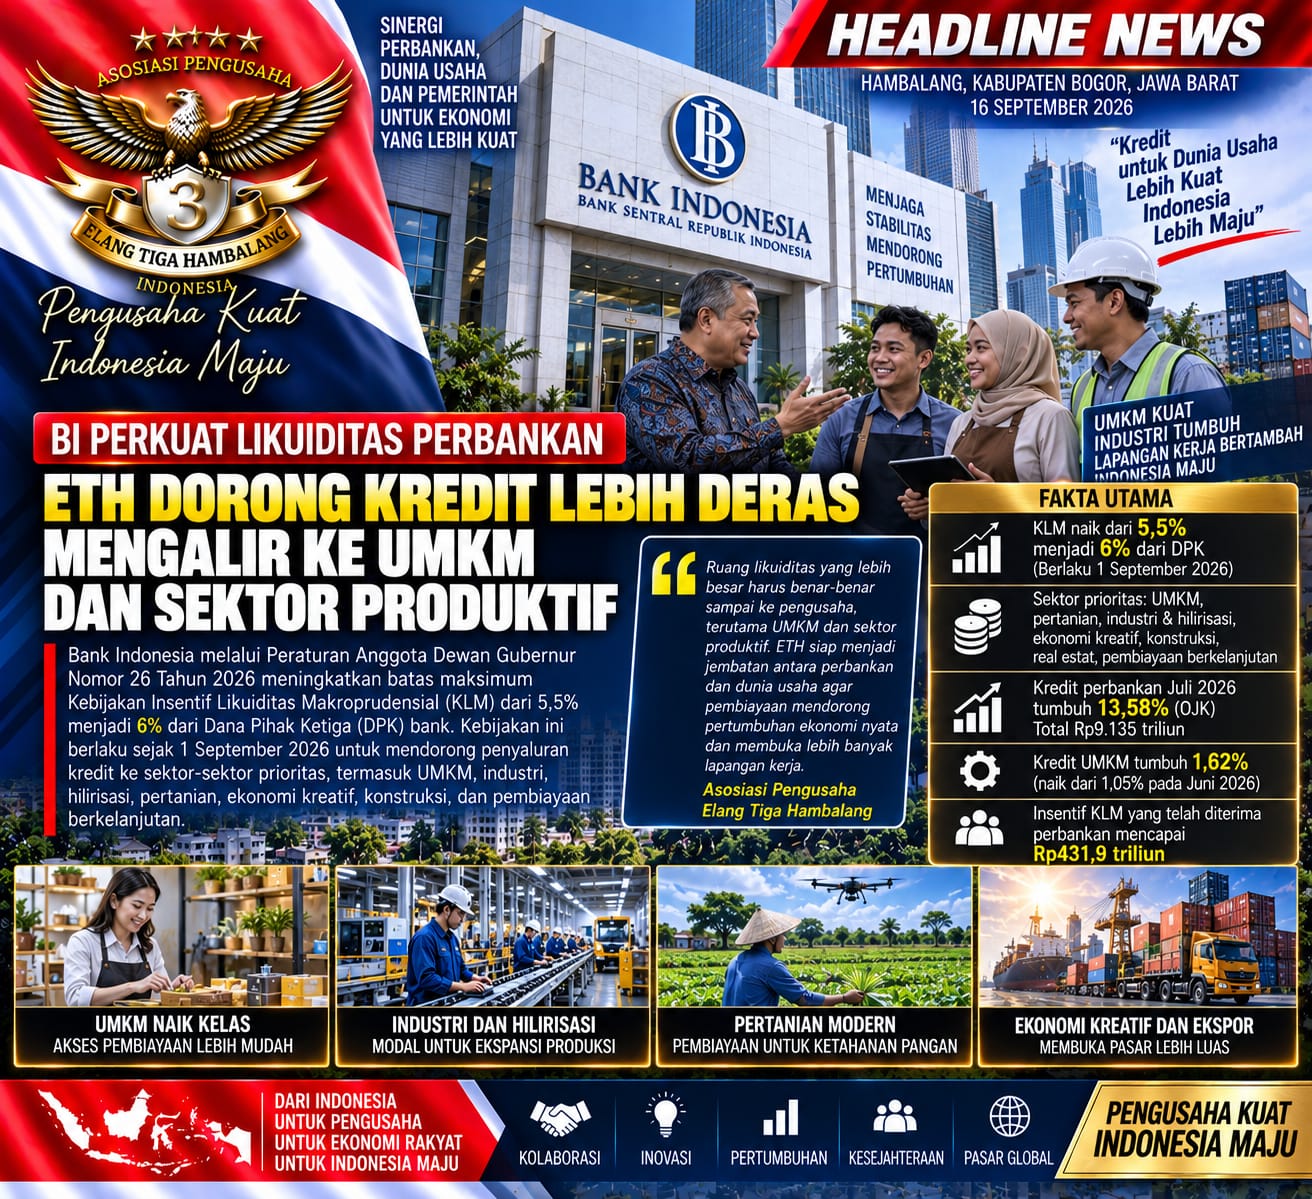
Hambalang, Kabupaten Bogor, Jawa Barat — 16 September 2026 Penguatan kebijakan likuiditas perbankan oleh Bank Indonesia menjadi momentum yang perlu diterjemahkan menjadi pembiayaan nyata bagi dunia usaha. Asosiasi Pengusaha Elang Tiga Hambalang (ETH) mendorong agar ruang likuiditas yang semakin besar tidak berhenti pada neraca perbankan, tetapi semakin banyak mengalir kepada UMKM, industri, hilirisasi, ekonomi kreatif dan perusahaan produktif yang membutuhkan modal untuk ekspansi.
Bank Indonesia melalui Peraturan Anggota Dewan Gubernur Nomor 26 Tahun 2026 meningkatkan batas maksimum Kebijakan Insentif Likuiditas Makroprudensial (KLM) dari sebelumnya 5,5 persen menjadi maksimal 6 persen dari Dana Pihak Ketiga (DPK) bank. Ketentuan tersebut resmi berlaku sejak 1 September 2026.

Kebijakan itu bukan berarti BI langsung memberikan kredit kepada pengusaha. KLM merupakan insentif makroprudensial kepada bank, dengan tujuan mendorong fungsi intermediasi dan penyaluran kredit atau pembiayaan ke sektor-sektor yang diprioritaskan.
UMKM Masuk Sektor Prioritas
Dalam ketentuan terbaru, Bank Indonesia tetap memberikan perhatian kepada kelompok sektor prioritas yang meliputi pertanian, industri dan hilirisasi; jasa termasuk ekonomi kreatif; konstruksi, real estat dan perumahan; serta UMKM, koperasi, inklusi dan pembiayaan berkelanjutan.
Dari maksimum KLM 6 persen tersebut, hingga 4 persen dapat berasal dari penyaluran kredit/pembiayaan kepada sektor tertentu dan pembelian surat berharga korporasi yang mendukung pembiayaan, sedangkan hingga 2 persen dapat berasal dari skema pendalaman pasar uang berdasarkan kriteria Bank Indonesia.
ETH menilai kebijakan tersebut memberikan ruang penting bagi perbankan untuk memperluas pembiayaan produktif.
“Ketika ruang likuiditas bank diperkuat, manfaat akhirnya harus dirasakan pengusaha. ETH mendorong semakin banyak modal mengalir kepada UMKM dan perusahaan produktif yang mempunyai usaha sehat, pasar yang jelas dan rencana ekspansi yang terukur.”
Kredit Tumbuh 13,58 Persen, UMKM Masih Perlu Diperkuat
Data terbaru Otoritas Jasa Keuangan memperlihatkan kredit perbankan pada Juli 2026 tumbuh 13,58 persen secara tahunan dengan total penyaluran mencapai sekitar Rp9.135 triliun. Kredit investasi tumbuh paling tinggi sebesar 25,13 persen, sedangkan kredit modal kerja tumbuh 11,04 persen. ([OJK][2])
Namun kredit UMKM tercatat tumbuh 1,62 persen secara tahunan, meningkat dari 1,05 persen pada Juni. Kredit korporasi pada periode yang sama tumbuh jauh lebih tinggi, yakni 22,10 persen.
Bagi ETH, perbedaan pertumbuhan tersebut menunjukkan perlunya perhatian lebih besar terhadap kesiapan UMKM memperoleh pembiayaan.
“UMKM jangan hanya menjadi penonton ketika kredit nasional tumbuh kuat. Kita harus membantu perusahaan kecil dan menengah memperbaiki pembukuan, legalitas dan arus kas sehingga semakin banyak yang memenuhi standar perbankan.”
Insentif KLM Sudah Capai Rp431,9 Triliun
Bank Indonesia sebelumnya mencatat hingga minggu pertama Juli 2026 nilai insentif KLM yang diterima perbankan mencapai sekitar Rp431,9 triliun. Dari jumlah tersebut, sekitar Rp369 triliun terkait lending channel, sementara Rp62,9 triliun berada pada interest rate channel dalam desain kebijakan saat itu.
Menurut BI, insentif tersebut telah diarahkan ke sektor pertanian, industri dan hilirisasi, jasa termasuk ekonomi kreatif, konstruksi dan perumahan, serta kelompok UMKM, koperasi, inklusi dan berkelanjutan.
ETH menilai indikator berikutnya yang perlu diperhatikan adalah seberapa jauh stimulus itu menghasilkan investasi riil, peningkatan produksi dan lapangan kerja.
“Ukuran keberhasilan tidak cukup hanya melihat berapa besar likuiditas yang tersedia. Kita juga perlu melihat berapa banyak pengusaha yang memperoleh modal, berapa mesin baru yang dibeli, berapa kapasitas produksi meningkat dan berapa lapangan kerja tercipta.”
Masalah Pembiayaan Tak Hanya pada Ketersediaan Dana
ETH mengingatkan bahwa peningkatan insentif likuiditas tidak otomatis membuat semua perusahaan memperoleh kredit.
Bank tetap wajib menerapkan prinsip kehati-hatian dan menilai kemampuan membayar calon debitur. Kondisi keuangan perusahaan, arus kas, riwayat kredit, legalitas, kemampuan pengelolaan usaha dan prospek bisnis tetap menjadi faktor penting.
Karena itu, persoalan pembiayaan perlu ditangani dari dua sisi: perbankan memiliki ruang untuk menyalurkan kredit, sementara pengusaha harus meningkatkan kualitas perusahaan agar layak menerima pembiayaan.
“ETH tidak meminta perbankan mengabaikan prinsip kehati-hatian. Yang kami dorong adalah membangun lebih banyak pengusaha yang bankable sehingga usaha produktif tidak kehilangan kesempatan berkembang hanya karena administrasinya belum siap.”
ETH Dorong “Financing Readiness Center”
Sebagai langkah konkret, ETH mendorong pembentukan ETH Financing Readiness Center untuk membantu pengusaha mempersiapkan perusahaan sebelum mengajukan pembiayaan.
Pendampingan dapat diarahkan pada pemeriksaan laporan keuangan, arus kas, legalitas badan usaha, perpajakan, profil kredit, kebutuhan modal, kemampuan pembayaran hingga penyusunan proposal investasi.
Setelah perusahaan memenuhi kesiapan dasar, ETH dapat mempertemukannya dengan bank atau lembaga pembiayaan melalui Financing Matching Forum.
“Organisasi pengusaha harus menjadi penghubung antara modal dan usaha produktif. ETH ingin membawa perusahaan yang sudah siap pembiayaan untuk bertemu langsung dengan lembaga keuangan yang sesuai.”
Kredit Harus Masuk Mesin Produksi dan Ekspansi
ETH mendorong pembiayaan semakin banyak digunakan untuk kegiatan yang mampu meningkatkan kapasitas ekonomi.
Kredit investasi dapat dimanfaatkan untuk pembelian mesin, pembangunan atau perluasan pabrik, digitalisasi, pergudangan, kendaraan operasional, teknologi produksi dan pengembangan cabang.
Sementara kredit modal kerja dapat membantu perusahaan membeli bahan baku, membiayai pesanan, menjaga persediaan dan mempertahankan kelancaran operasional.
Bank Indonesia menegaskan penyempurnaan KLM ditujukan untuk mendorong pertumbuhan kredit menuju tingkat yang optimal sekaligus mendukung pertumbuhan ekonomi yang berkelanjutan.
“Modal harus bertemu dengan produktivitas. Ketika kredit digunakan untuk mesin, produksi, teknologi dan ekspansi pasar, manfaatnya akan menjalar ke pemasok, pekerja dan perekonomian daerah.”
RPIM Juga Diperkuat Mulai Oktober
Bank Indonesia juga tengah memperkuat Rasio Pembiayaan Inklusif Makroprudensial (RPIM) yang dijadwalkan berlaku efektif mulai 1 Oktober 2026. Kebijakan tersebut diarahkan untuk mendorong penyaluran pembiayaan kepada sektor inklusif dan berkelanjutan dengan tetap memperhatikan prinsip kehati-hatian.
Bagi ETH, perkembangan tersebut menjadi alasan tambahan bagi pengusaha untuk segera menata administrasi usaha.
ETH: UMKM Harus Dipersiapkan Naik Kelas
Asosiasi Pengusaha Elang Tiga Hambalang menilai tantangan utama berikutnya bukan hanya meminta tambahan kredit, melainkan membangun UMKM yang mampu tumbuh secara sehat setelah memperoleh kredit.
Perusahaan perlu memastikan dana pinjaman benar-benar digunakan untuk kegiatan produktif dan kemampuan pembayaran tetap terjaga.
“Target ETH bukan sekadar membuat UMKM memperoleh pinjaman. Targetnya adalah membantu UMKM menggunakan modal dengan benar, memperbesar omzet, meningkatkan produktivitas, menyerap tenaga kerja dan naik kelas menjadi perusahaan yang semakin kuat.”
Dengan KLM maksimum 6 persen dari DPK yang telah berlaku sejak 1 September 2026 dan pertumbuhan kredit nasional yang semakin tinggi, ETH mendorong perbankan, pemerintah dan organisasi pengusaha memperkuat hubungan antara likuiditas, kesiapan debitur dan kebutuhan sektor produktif.
Tujuannya jelas: agar kebijakan keuangan tidak berhenti sebagai angka makroekonomi, tetapi benar-benar sampai ke toko, bengkel, gudang, pabrik, UMKM dan perusahaan nasional yang menjadi penggerak aktivitas ekonomi Indonesia.
ASOSIASI PENGUSAHA ELANG TIGA HAMBALANG
“Pengusaha Kuat, Indonesia Maju.”