BI-RATE BERTAHAN 5,75 PERSEN, PENGUSAHA ETH: LIKUIDITAS PERBANKAN HARUS MENGALIR KE UMKM DAN SEKTOR PRODUKTIF
*JAKARTA, 27 AGUSTUS 2026** — Asosiasi Pengusaha Elang Tiga Hambalang menilai kebijakan Bank Indonesia mempertahankan **BI-Rate pada level 5,75 persen** harus diikuti dengan langkah nyata untuk memastikan likuiditas perbankan semakin banyak mengalir ke **UMKM, pengusaha daerah, industri manufaktur, perdagangan, pertanian...
(Dianalisis secara otomatis dari isi berita)

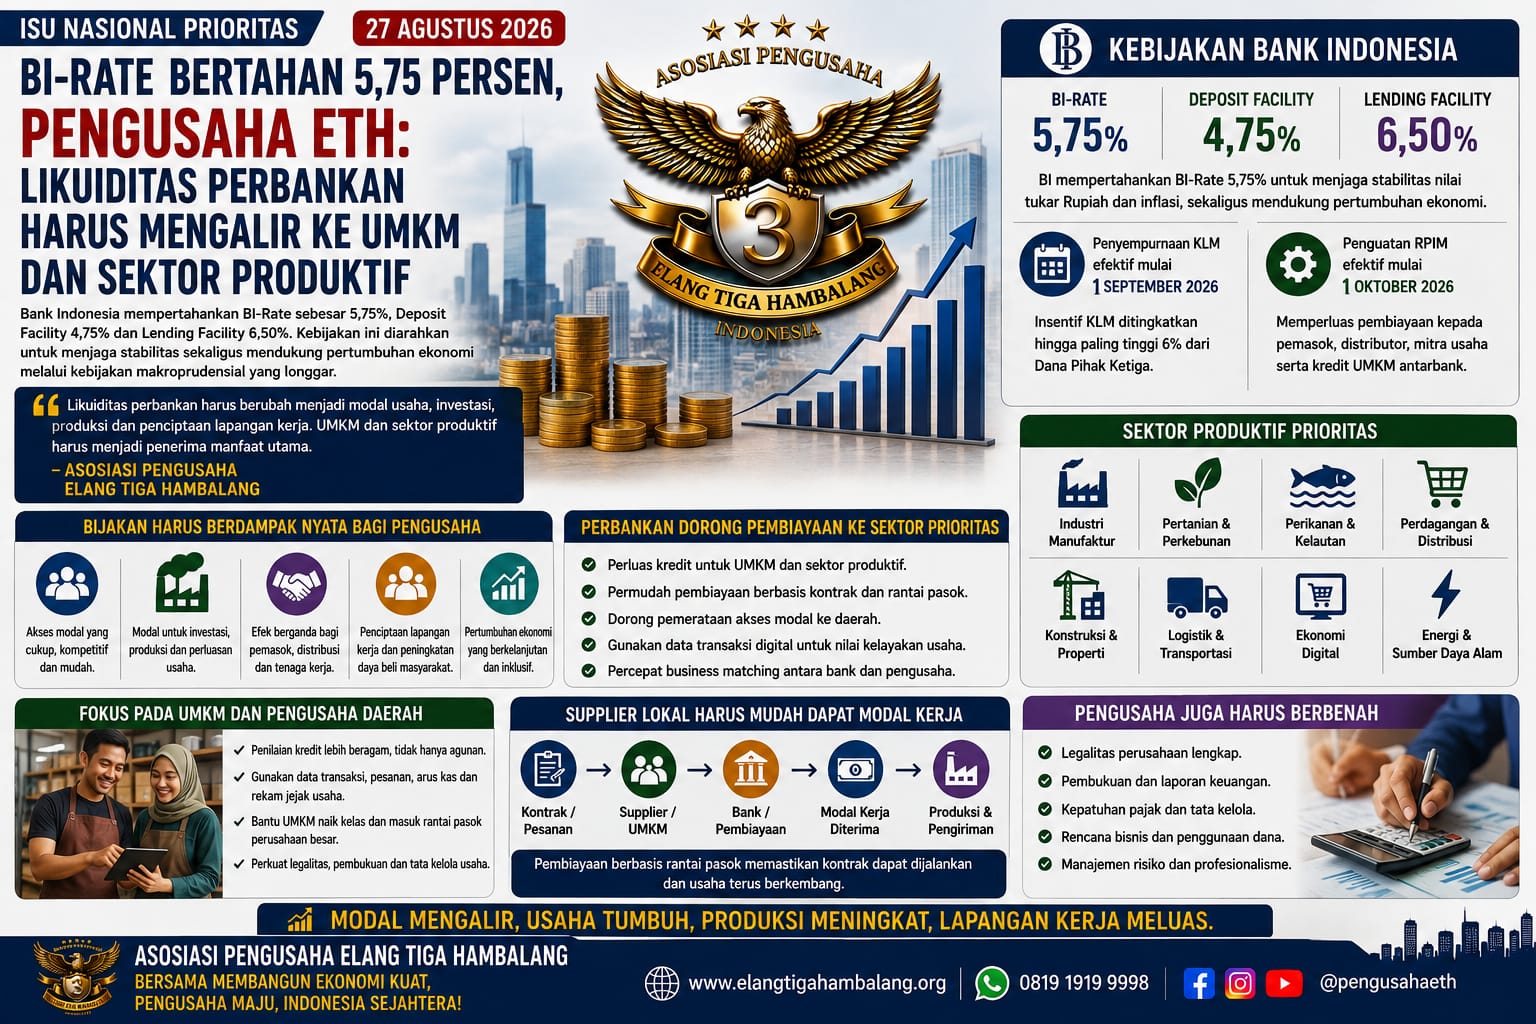
*JAKARTA, 27 AGUSTUS 2026** — Asosiasi Pengusaha Elang Tiga Hambalang menilai kebijakan Bank Indonesia mempertahankan **BI-Rate pada level 5,75 persen** harus diikuti dengan langkah nyata untuk memastikan likuiditas perbankan semakin banyak mengalir ke **UMKM, pengusaha daerah, industri manufaktur, perdagangan, pertanian dan sektor-sektor produktif nasional**.
Bank Indonesia sebelumnya mempertahankan BI-Rate sebesar **5,75 persen**, suku bunga Deposit Facility sebesar **4,75 persen**, dan Lending Facility sebesar **6,50 persen**. Kebijakan tersebut diarahkan untuk menjaga stabilitas nilai tukar Rupiah serta inflasi, sembari tetap mendukung pertumbuhan ekonomi melalui kebijakan makroprudensial yang longgar.

Asosiasi Pengusaha Elang Tiga Hambalang menilai stabilitas moneter memang sangat penting. Namun bagi pelaku usaha, persoalan yang paling nyata adalah apakah dunia usaha memperoleh akses modal yang cukup, kompetitif dan mudah digunakan untuk meningkatkan kapasitas produksi.
**Likuiditas yang tersedia di sistem perbankan harus berubah menjadi mesin produksi, investasi dan penciptaan lapangan pekerjaan.**
## PENGUSAHA MEMBUTUHKAN MODAL UNTUK BERTUMBUH
Setiap perusahaan yang ingin meningkatkan kapasitas membutuhkan modal.
Pengusaha membutuhkan pembiayaan untuk membeli mesin, menambah stok, membangun fasilitas produksi, membeli kendaraan operasional, memperluas jaringan distribusi dan merekrut tenaga kerja.
Bagi UMKM, kebutuhan tersebut sering kali jauh lebih sederhana.
Modal tambahan beberapa puluh atau ratus juta rupiah dapat menentukan apakah sebuah usaha mampu menerima pesanan lebih besar atau justru kehilangan kesempatan bisnis.
Karena itu, Asosiasi Pengusaha Elang Tiga Hambalang mendorong perbankan melihat UMKM dan perusahaan produktif sebagai bagian strategis dari pertumbuhan ekonomi nasional.
## BI SIAPKAN INSENTIF LIKUIDITAS BARU
Bank Indonesia telah mengumumkan penyempurnaan **Kebijakan Insentif Likuiditas Makroprudensial atau KLM** yang akan berlaku efektif mulai **1 September 2026**.
Dalam kebijakan tersebut, total insentif KLM yang dapat diterima bank ditingkatkan hingga paling tinggi **6 persen dari Dana Pihak Ketiga**, dari sebelumnya 5,5 persen.
BI tetap mengarahkan insentif tersebut untuk mendorong kredit dan pembiayaan kepada sektor-sektor prioritas, sekaligus memperkuat likuiditas dan pendalaman pasar uang.
Asosiasi Pengusaha Elang Tiga Hambalang menilai kebijakan ini merupakan peluang besar.
Namun efektivitasnya harus dilihat dari seberapa banyak pembiayaan baru yang benar-benar sampai kepada pelaku usaha.
## UMKM HARUS MENDAPAT PORSI LEBIH BESAR
UMKM mempunyai peran besar dalam perekonomian Indonesia.
Namun akses pembiayaan masih menjadi salah satu hambatan yang sering dihadapi pelaku usaha kecil.
OJK sebelumnya memperkirakan kredit UMKM pada 2026 dapat tumbuh sekitar **7–9 persen**.
Asosiasi menilai pertumbuhan tersebut harus terus ditingkatkan dengan tetap menjaga kualitas kredit.
Bank dapat memperluas pendekatan penilaian usaha sehingga tidak semata-mata mengandalkan agunan.
Jejak transaksi digital, kontrak kerja, pesanan dari perusahaan besar, arus kas dan rekam jejak usaha dapat menjadi bagian dari evaluasi kelayakan pembiayaan.
**Usaha yang sehat tetapi minim aset tidak boleh otomatis kehilangan akses modal.**
## KEBIJAKAN RPIM DIPERKUAT MULAI OKTOBER
Bank Indonesia juga akan memperkuat **Rasio Pembiayaan Inklusif Makroprudensial atau RPIM** mulai **1 Oktober 2026**.
Kebijakan tersebut antara lain memperluas cakupan pembiayaan kepada pemasok, distributor dan mitra badan usaha, serta memperluas mekanisme penyaluran kredit UMKM antarbank melalui skema *channeling* dan *executing*.
Asosiasi Pengusaha Elang Tiga Hambalang menilai perluasan tersebut sangat relevan dengan kebutuhan dunia usaha.
Banyak UMKM sebenarnya sudah masuk dalam rantai bisnis perusahaan besar.
Mereka menjadi pemasok, distributor, kontraktor atau penyedia jasa.
Jika hubungan bisnis tersebut dapat menjadi dasar yang lebih kuat untuk memperoleh pembiayaan, maka ribuan perusahaan kecil berpotensi meningkatkan kapasitasnya.
## SUPPLIER LOKAL HARUS MUDAH DAPAT MODAL KERJA
Asosiasi memberi perhatian khusus terhadap perusahaan yang telah memperoleh kontrak atau pesanan.
Tidak jarang pengusaha mendapatkan pekerjaan dari perusahaan besar tetapi kesulitan memenuhi kontrak karena kekurangan modal kerja.
Misalnya, sebuah UMKM mendapatkan pesanan senilai Rp500 juta tetapi membutuhkan Rp300 juta untuk membeli bahan baku.
Jika akses kredit lambat, kesempatan tersebut dapat hilang.
Karena itu, Asosiasi mendorong pengembangan pembiayaan rantai pasok atau **supply chain financing**.
Kontrak dan bukti pesanan dari perusahaan yang kredibel dapat menjadi salah satu dasar dalam menilai kebutuhan pembiayaan.
## BANK DAN PENGUSAHA HARUS DIPERTEMUKAN
Bank Indonesia sebelumnya juga mengembangkan program yang bertujuan mempertemukan permintaan dan penawaran kredit, termasuk melalui fasilitasi antara lembaga keuangan dan pelaku usaha.
Asosiasi Pengusaha Elang Tiga Hambalang menilai model seperti ini perlu diperluas.
Banyak pengusaha tidak mengetahui produk pembiayaan yang paling sesuai.
Sebaliknya, bank juga membutuhkan pelaku usaha yang memiliki proyek dan kegiatan usaha yang layak.
Organisasi pengusaha dapat menjadi jembatan antara keduanya.
Asosiasi dapat membantu menyeleksi anggota, memperbaiki dokumen perusahaan dan menghubungkan mereka dengan bank yang sesuai.
## PEMBIAYAAN JANGAN TERKONSENTRASI DI KOTA BESAR
Pertumbuhan ekonomi nasional membutuhkan pemerataan akses modal.
Asosiasi mendorong agar ekspansi kredit tidak hanya terkonsentrasi di Jakarta dan kota-kota besar.
Pengusaha di kabupaten dan kota juga membutuhkan pembiayaan untuk berkembang.
Terutama di wilayah yang sedang menerima investasi baru, pembangunan kawasan industri, proyek energi, perkebunan, pertambangan dan infrastruktur.
Ketika investasi besar masuk ke daerah, perusahaan lokal harus memiliki modal agar dapat menjadi pemasok.
Tanpa modal, peluang ekonomi justru akan diambil perusahaan dari luar daerah.
## KREDIT HARUS MASUK SEKTOR PRODUKTIF
Asosiasi Pengusaha Elang Tiga Hambalang mendorong agar pertumbuhan pembiayaan semakin diarahkan pada aktivitas yang menciptakan nilai tambah.
Sektor-sektor seperti:
* industri manufaktur;
* pertanian dan pengolahan pangan;
* perikanan;
* energi;
* logistik;
* perdagangan;
* konstruksi;
* ekonomi digital; dan
* UMKM produktif
memiliki kemampuan menciptakan efek berganda terhadap ekonomi.
Ketika industri tumbuh, kebutuhan tenaga kerja meningkat.
Pemasok mendapatkan pesanan.
Transportasi bergerak.
Perdagangan hidup.
Dan daya beli masyarakat ikut meningkat.
## SUKU BUNGA KREDIT HARUS KOMPETITIF
Asosiasi Pengusaha Elang Tiga Hambalang juga menilai biaya pembiayaan menjadi perhatian utama.
Pengusaha akan berhitung sebelum mengambil pinjaman.
Apabila margin usaha hanya sedikit lebih tinggi dibandingkan biaya pembiayaan, ekspansi menjadi tidak menarik.
Karena itu, stabilitas suku bunga perlu diikuti peningkatan efisiensi industri perbankan.
Digitalisasi proses kredit juga dapat digunakan untuk menurunkan biaya administrasi serta mempercepat keputusan pembiayaan.
## BANK HARUS MEMAHAMI KARAKTER SEKTOR USAHA
Tidak semua pengusaha mempunyai siklus bisnis yang sama.
Petani membutuhkan pembiayaan berdasarkan musim tanam.
Nelayan memiliki pola pendapatan yang bergantung pada hasil tangkapan.
Kontraktor membutuhkan modal sebelum pembayaran proyek diterima.
Pedagang membutuhkan modal untuk stok.
Industri membutuhkan pembiayaan mesin yang jangka waktunya lebih panjang.
Asosiasi mendorong agar produk pembiayaan dirancang berdasarkan karakter usaha tersebut.
**Satu model kredit tidak bisa digunakan untuk semua pengusaha.**
## PENGUSAHA JUGA HARUS BERBENAH
Asosiasi Pengusaha Elang Tiga Hambalang mengingatkan bahwa kemudahan kredit bukan hanya tanggung jawab perbankan.
Pelaku usaha juga perlu meningkatkan profesionalisme.
Pengusaha harus memiliki:
1. legalitas perusahaan yang lengkap;
2. rekening usaha;
3. pembukuan dan laporan keuangan;
4. catatan transaksi yang jelas;
5. kepatuhan pajak;
6. profil perusahaan;
7. rencana bisnis dan penggunaan dana; serta
8. kemampuan mengelola risiko.
Semakin tertib sebuah perusahaan, semakin besar peluang mendapatkan pembiayaan.
## DIGITALISASI BISA MENJADI JEMBATAN KREDIT
Pertumbuhan transaksi digital dapat membantu membangun profil keuangan UMKM.
QRIS, marketplace, rekening bisnis dan aplikasi pembukuan menghasilkan catatan transaksi yang dapat memberikan gambaran lebih jelas mengenai kegiatan usaha.
Asosiasi mendorong agar ekosistem tersebut terus dikembangkan dengan tetap memperhatikan perlindungan data dan prinsip kehati-hatian.
Dengan demikian, UMKM yang sebelumnya tidak mempunyai laporan keuangan lengkap dapat secara bertahap membangun rekam jejak bisnis.
## PENGUSAHA ETH DORONG LIMA LANGKAH
Asosiasi Pengusaha Elang Tiga Hambalang mendorong lima agenda untuk memperkuat pembiayaan dunia usaha:
1. **Perluas kredit bagi UMKM dan sektor produktif.**
2. **Percepat pembiayaan berbasis kontrak dan rantai pasok.**
3. **Kurangi kesenjangan akses modal antara kota besar dan daerah.**
4. **Perluas penggunaan data transaksi digital untuk mendukung penilaian kelayakan usaha.**
5. **Bangun business matching rutin antara bank, pengusaha dan investor.**
## LIKUIDITAS HARUS BERUBAH MENJADI LAPANGAN KERJA
Asosiasi Pengusaha Elang Tiga Hambalang menegaskan keberhasilan kebijakan moneter dan makroprudensial pada akhirnya harus terlihat dalam perekonomian riil.
Likuiditas harus menjadi kredit.
Kredit harus menjadi modal usaha.
Modal harus menjadi produksi.
Produksi harus menjadi omzet.
Dan omzet yang meningkat harus menciptakan pekerjaan.
**“Ketika likuiditas perbankan tersedia, jangan biarkan modal hanya berputar di sektor keuangan. Modal harus masuk ke pabrik, UMKM, perdagangan, pertanian dan usaha produktif yang menciptakan lapangan kerja.”**
Asosiasi Pengusaha Elang Tiga Hambalang mendorong sinergi Bank Indonesia, OJK, perbankan, pemerintah dan organisasi pengusaha untuk memperkuat akses pembiayaan nasional.
### MODAL MENGALIR, USAHA TUMBUH, PRODUKSI MENINGKAT, LAPANGAN KERJA MELUAS.