KREDIT INVESTASI TUMBUH 24,9 PERSEN, PENGUSAHA ETH: AKSES MODAL UMKM HARUS DIPERLUAS
JAKARTA, 28 AGUSTUS 2026 — Asosiasi Pengusaha Elang Tiga Hambalang menilai kuatnya pertumbuhan kredit investasi nasional merupakan sinyal positif bagi ekspansi dunia usaha. Namun, pertumbuhan pembiayaan tersebut harus semakin diimbangi dengan akses modal yang lebih luas bagi **UMKM, pengusaha daerah,...
(Dianalisis secara otomatis dari isi berita)

JAKARTA, 28 AGUSTUS 2026 — Asosiasi Pengusaha Elang Tiga Hambalang menilai kuatnya pertumbuhan kredit investasi nasional merupakan sinyal positif bagi ekspansi dunia usaha. Namun, pertumbuhan pembiayaan tersebut harus semakin diimbangi dengan akses modal yang lebih luas bagi **UMKM, pengusaha daerah, pemasok lokal, dan sektor-sektor produktif nasional**.
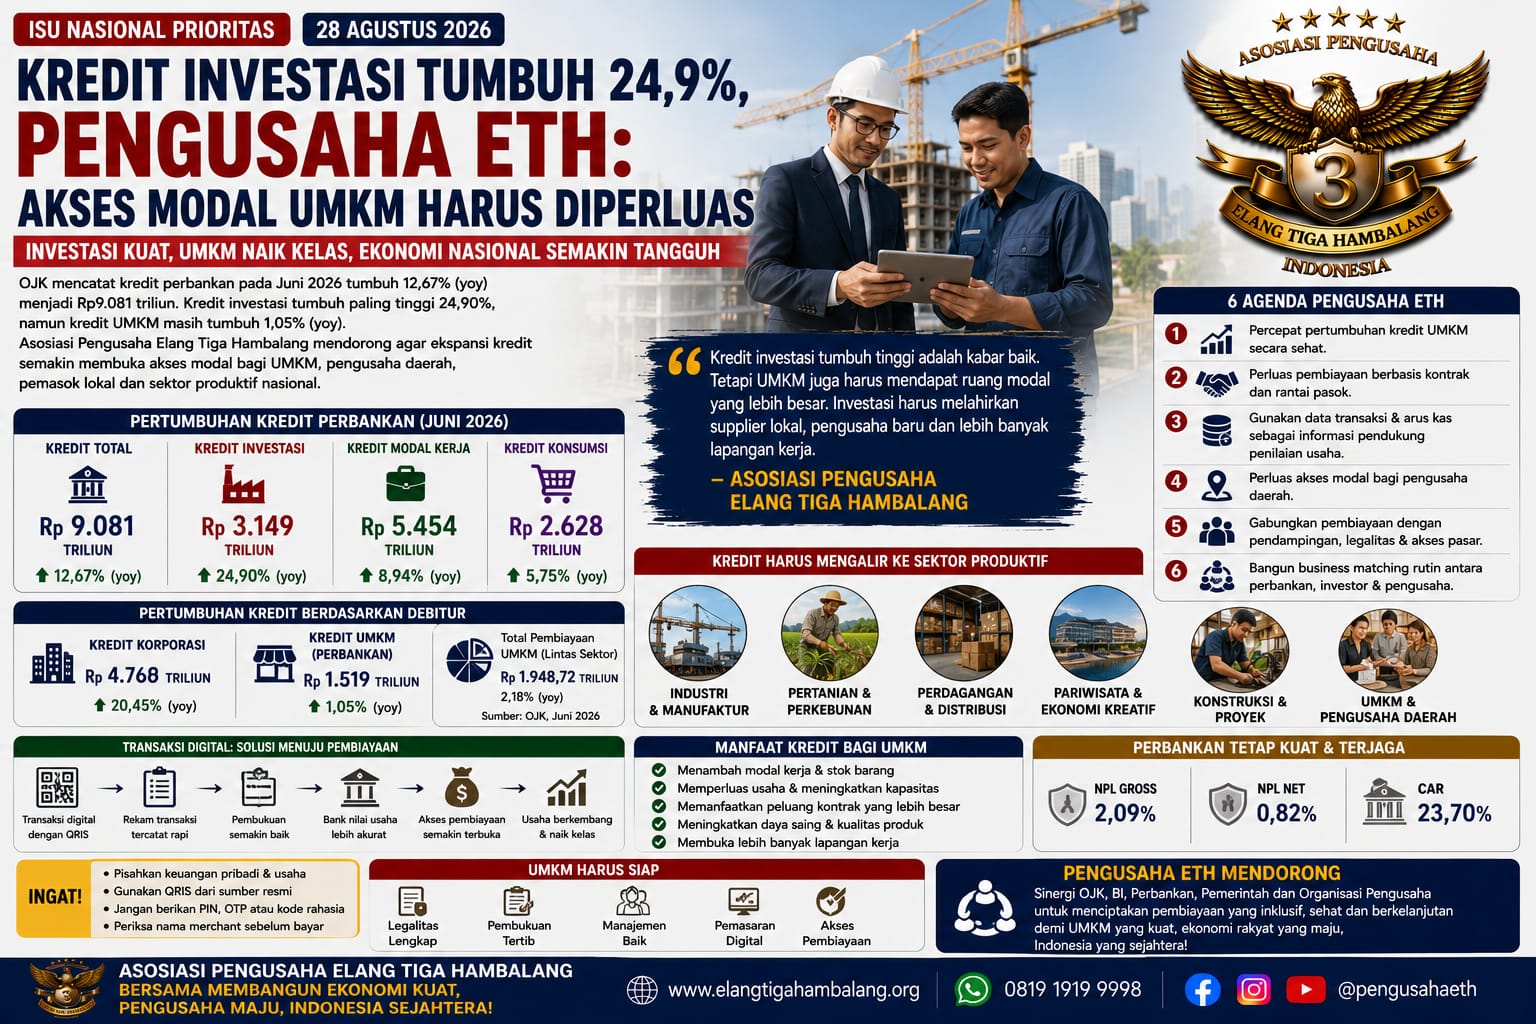
Otoritas Jasa Keuangan mencatat kredit perbankan pada Juni 2026 tumbuh **12,67 persen secara tahunan** menjadi sekitar **Rp9.081 triliun**. Berdasarkan jenis penggunaan, kredit investasi tumbuh paling tinggi sebesar **24,90 persen yoy**, disusul kredit modal kerja sebesar 8,94 persen dan kredit konsumsi 5,75 persen. ([OJK][1])

Berdasarkan kategori debitur, kredit korporasi tumbuh **20,45 persen yoy**. Sementara itu, OJK dalam laporan perbankan mencatat kredit UMKM tumbuh positif **1,05 persen yoy**, membaik dibandingkan Mei 2026 yang sebesar 0,60 persen. ([OJK][1])
Asosiasi Pengusaha Elang Tiga Hambalang menilai perbedaan laju pertumbuhan tersebut patut menjadi perhatian.
**Investasi besar memang harus tumbuh, tetapi UMKM tidak boleh tertinggal dari derasnya ekspansi pembiayaan nasional.**
## KREDIT INVESTASI YANG KUAT ADALAH SINYAL POSITIF
Pertumbuhan kredit investasi sebesar 24,90 persen menunjukkan perusahaan semakin banyak menggunakan pembiayaan untuk kegiatan jangka panjang.
Dana investasi dapat digunakan untuk membangun pabrik, membeli mesin, membuka fasilitas baru, meningkatkan teknologi, dan memperbesar kapasitas perusahaan.
Asosiasi Pengusaha Elang Tiga Hambalang menilai kondisi tersebut positif bagi perekonomian.
Ketika investasi meningkat, permintaan terhadap barang, jasa, konstruksi, logistik, dan tenaga kerja juga berpotensi meningkat.
Namun efek tersebut akan jauh lebih besar apabila perusahaan lokal dan UMKM ikut masuk ke dalam rantai pasok investasi.
## UMKM HARUS IKUT MENIKMATI EKSPANSI KREDIT
Asosiasi Pengusaha Elang Tiga Hambalang menilai pembiayaan UMKM masih perlu dipercepat.
OJK mencatat total pembiayaan UMKM lintas sektor jasa keuangan hingga Juni 2026 mencapai **Rp1.948,72 triliun**, tumbuh 2,18 persen secara tahunan. Sektor perbankan masih mendominasi sekitar 82,44 persen dari total tersebut. ([OJK][2])
Kredit UMKM perbankan sendiri mencapai sekitar **Rp1.519,35 triliun** pada Juni 2026. ([OJK][2])
Asosiasi menilai besarnya nominal tersebut menunjukkan perbankan mempunyai peran sangat strategis.
Tetapi tantangannya adalah membuat pembiayaan tumbuh lebih cepat sekaligus tetap sehat.
## UMKM YANG PUNYA PASAR JANGAN TERHAMBAT MODAL
Banyak pengusaha kecil sebenarnya sudah mempunyai kegiatan usaha dan pelanggan.
Masalah muncul ketika mereka memperoleh pesanan lebih besar tetapi tidak mempunyai modal kerja yang cukup.
Misalnya, UMKM memperoleh pesanan dari pabrik, hotel, pemerintah, atau perusahaan besar.
Untuk memenuhi pesanan tersebut, pengusaha harus membeli bahan baku dan membayar pekerja terlebih dahulu.
Jika pembiayaan sulit diperoleh, kesempatan usaha dapat hilang.
Asosiasi Pengusaha Elang Tiga Hambalang mendorong perbankan memperbesar skema **pembiayaan berbasis kontrak dan rantai pasok**.
Kontrak yang valid, riwayat transaksi, arus kas, dan hubungan dengan perusahaan pembeli dapat menjadi bagian dari analisis kelayakan kredit.
## PENILAIAN KREDIT JANGAN HANYA BERGANTUNG PADA AGUNAN
Salah satu persoalan yang sering dirasakan pengusaha kecil adalah keterbatasan aset untuk dijadikan jaminan.
Asosiasi mendorong pengembangan metode penilaian kredit yang lebih beragam.
Bank tetap harus menjalankan prinsip kehati-hatian.
Namun analisis dapat mempertimbangkan:
* arus kas;
* omzet;
* rekam transaksi digital;
* kontrak usaha;
* catatan pembayaran;
* kapasitas produksi;
* dan prospek pasar.
Dengan demikian, usaha produktif yang tidak memiliki aset besar tetap mempunyai peluang memperoleh pembiayaan.
## OJK SUDAH SIAPKAN ATURAN KEMUDAHAN PEMBIAYAAN UMKM
OJK menyatakan pengembangan ekosistem UMKM menjadi salah satu prioritas kebijakan dan telah menerapkan **POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM**, yang diarahkan untuk menyederhanakan proses pembiayaan. ([OJK][2])
Asosiasi Pengusaha Elang Tiga Hambalang mendukung langkah tersebut.
Namun hasil kebijakan perlu terus diukur dari kondisi di lapangan.
Apakah proses kredit menjadi lebih cepat?
Apakah persyaratan lebih mudah dipahami?
Apakah pengusaha daerah memperoleh akses yang sama?
Dan apakah UMKM yang sebelumnya belum bankable mulai dapat masuk sistem pembiayaan formal?
## PENGUSAHA DAERAH MEMBUTUHKAN MODAL UNTUK MASUK RANTAI PASOK
Investasi besar banyak berkembang di daerah.
Kawasan industri, proyek energi, pertambangan, perkebunan, pariwisata, dan infrastruktur mempunyai kebutuhan barang dan jasa yang luas.
Asosiasi Pengusaha Elang Tiga Hambalang mendorong agar perusahaan lokal diberi kesempatan menjadi pemasok.
Namun kesempatan tanpa modal tidak cukup.
Perusahaan daerah membutuhkan pembiayaan untuk membeli:
* kendaraan;
* alat kerja;
* bahan baku;
* persediaan;
* dan teknologi.
Perbankan harus hadir ketika peluang bisnis tersebut muncul.
## KREDIT UMKM HARUS DIIKUTI PENDAMPINGAN
OJK juga menilai tantangan UMKM bukan hanya soal ketersediaan dana.
Masalah lain mencakup kapasitas dan legalitas usaha, pencatatan keuangan, akses pasar, serta keterhubungan dengan rantai pasok. ([OJK][2])
Asosiasi Pengusaha Elang Tiga Hambalang sepakat dengan pendekatan tersebut.
Modal tanpa tata kelola yang baik dapat meningkatkan risiko.
Karena itu, pembiayaan perlu berjalan bersama dengan:
**pelatihan — pembukuan — legalitas — pemasaran — digitalisasi — pendampingan bisnis.**
## PEMBIAYAAN DIGITAL BISA JADI ALTERNATIF, TAPI RISIKO HARUS DIJAGA
Selain perbankan, industri pinjaman daring atau fintech lending juga meningkatkan pembiayaan kepada UMKM.
OJK mencatat pembiayaan Pindar kepada UMKM hingga Juni 2026 mencapai **Rp35,12 triliun**, tumbuh **23,25 persen yoy**. Nilai tersebut sekitar 33,41 persen dari total pembiayaan Pindar sebesar Rp105,14 triliun. ([OJK][3])
Asosiasi menilai fintech dapat menjadi alternatif pembiayaan.
Namun pengusaha harus memahami bunga, biaya, tenor, dan kemampuan membayar.
Pembiayaan hanya boleh digunakan untuk kegiatan usaha yang produktif dan terukur.
## KONDISI PERBANKAN TETAP KUAT
OJK mencatat kualitas kredit perbankan secara umum masih terjaga.
NPL gross Juni 2026 berada pada **2,09 persen**, sedangkan NPL net 0,82 persen. Rasio kecukupan modal atau CAR berada pada level **23,70 persen**. ([OJK][1])
Asosiasi Pengusaha Elang Tiga Hambalang menilai kondisi tersebut menunjukkan perbankan mempunyai fondasi yang relatif kuat untuk tetap menjalankan fungsi intermediasi.
Karena itu, ruang untuk mendorong pembiayaan sektor produktif harus terus diperbesar dengan manajemen risiko yang baik.
## UMKM HARUS MASUK EKOSISTEM DIGITAL
Digitalisasi dapat membantu pengusaha meningkatkan peluang memperoleh kredit.
Pembayaran QRIS, rekening usaha, marketplace, dan pembukuan digital menciptakan rekam transaksi.
Data tersebut dapat membantu pelaku usaha menunjukkan bahwa bisnisnya benar-benar aktif.
Asosiasi mendorong agar pengusaha mulai memisahkan keuangan pribadi dan usaha.
Semakin jelas rekam usaha, semakin mudah perusahaan berkomunikasi dengan lembaga pembiayaan.
## ORGANISASI PENGUSAHA BISA MENJADI JEMBATAN
Asosiasi Pengusaha Elang Tiga Hambalang menilai organisasi pengusaha dapat membantu memperkecil kesenjangan antara bank dan UMKM.
Organisasi dapat melakukan:
* pendataan pengusaha;
* verifikasi kegiatan usaha;
* pelatihan pembukuan;
* penyusunan profil perusahaan;
* pendampingan proposal kredit;
* serta business matching dengan bank.
Dengan pola tersebut, bank memperoleh calon debitur yang lebih siap.
Pengusaha juga memahami persyaratan yang harus dipenuhi.
## PENGUSAHA ETH DORONG ENAM AGENDA PEMBIAYAAN
Asosiasi Pengusaha Elang Tiga Hambalang mendorong enam langkah:
1. **Percepat pertumbuhan kredit UMKM secara sehat.**
2. **Perluas pembiayaan berbasis kontrak dan rantai pasok.**
3. **Gunakan data transaksi dan arus kas sebagai informasi pendukung penilaian usaha.**
4. **Perluas akses modal bagi pengusaha daerah.**
5. **Gabungkan pembiayaan dengan pendampingan, legalitas dan akses pasar.**
6. **Bangun business matching rutin antara perbankan, investor dan pengusaha.**
## PENGUSAHA ETH: JANGAN BIARKAN UMKM TERTINGGAL
Asosiasi Pengusaha Elang Tiga Hambalang menyambut positif pertumbuhan kredit investasi yang mencapai hampir 25 persen.
Namun pertumbuhan ekonomi akan lebih kuat apabila ekspansi perusahaan besar juga mengangkat perusahaan kecil.
**“Kredit investasi tumbuh tinggi adalah kabar baik. Tetapi UMKM juga harus mendapat ruang modal yang lebih besar. Investasi harus melahirkan supplier lokal, pengusaha baru dan lebih banyak lapangan kerja.”**
Asosiasi mendorong OJK, Bank Indonesia, perbankan, pemerintah dan organisasi dunia usaha memperkuat sinergi untuk menciptakan pembiayaan yang semakin inklusif.
### KREDIT TUMBUH, MODAL TERBUKA, UMKM NAIK KELAS, INVESTASI MENCIPTAKAN LAPANGAN KERJA.